코히어런트(COHR)의 2026 회계연도 4분기 실적이 발표되었다. 관련 원문은 다음 링크를 참고하기 바란다.
https://www.coherent.com/news/press-releases/fourth-quarter-and-fiscal-year-2026-results
1. 기업 개요: 코히어런트란
코히어런트는 광학 재료, 레이저 기술, 광학 부품 분야를 선도하는 글로벌 기업이다.
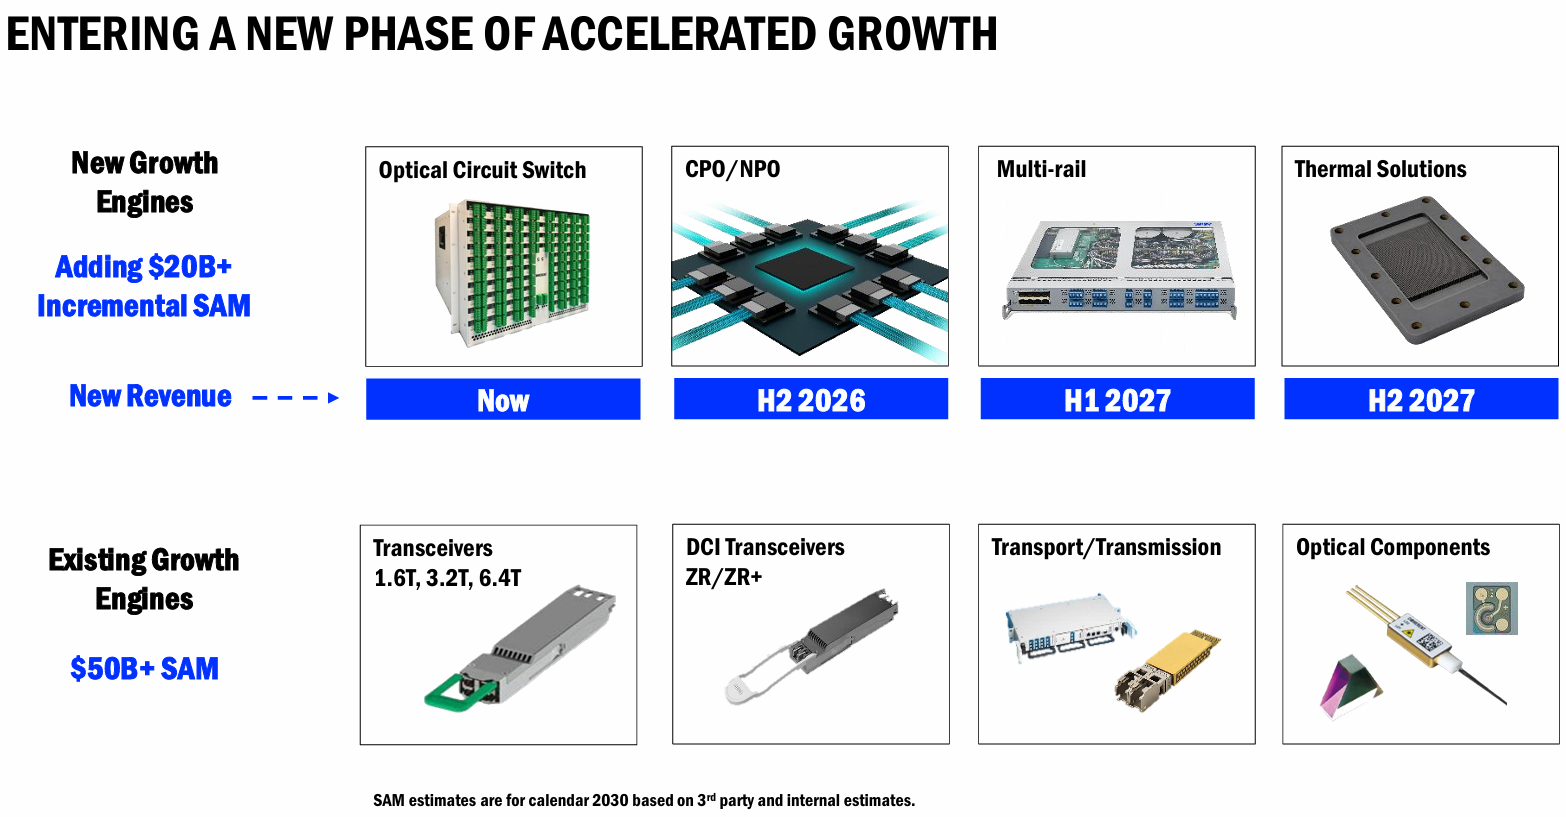
제조, 의료, 과학 연구 등 다방면에 활용되는 레이저 시스템과 광학 부품을 공급하고 있으며, 이는 AI 데이터 센터와 광통신 인프라의 핵심 공급자로서 기능하는 기반이 된다.
나아가 인듐 인화물(InP), 탄화규소(SiC) 등 차세대 반도체 및 광학용 특수 소재 기술에서 독보적인 제조 역량을 보유하고 있다.

2. 실적 분석
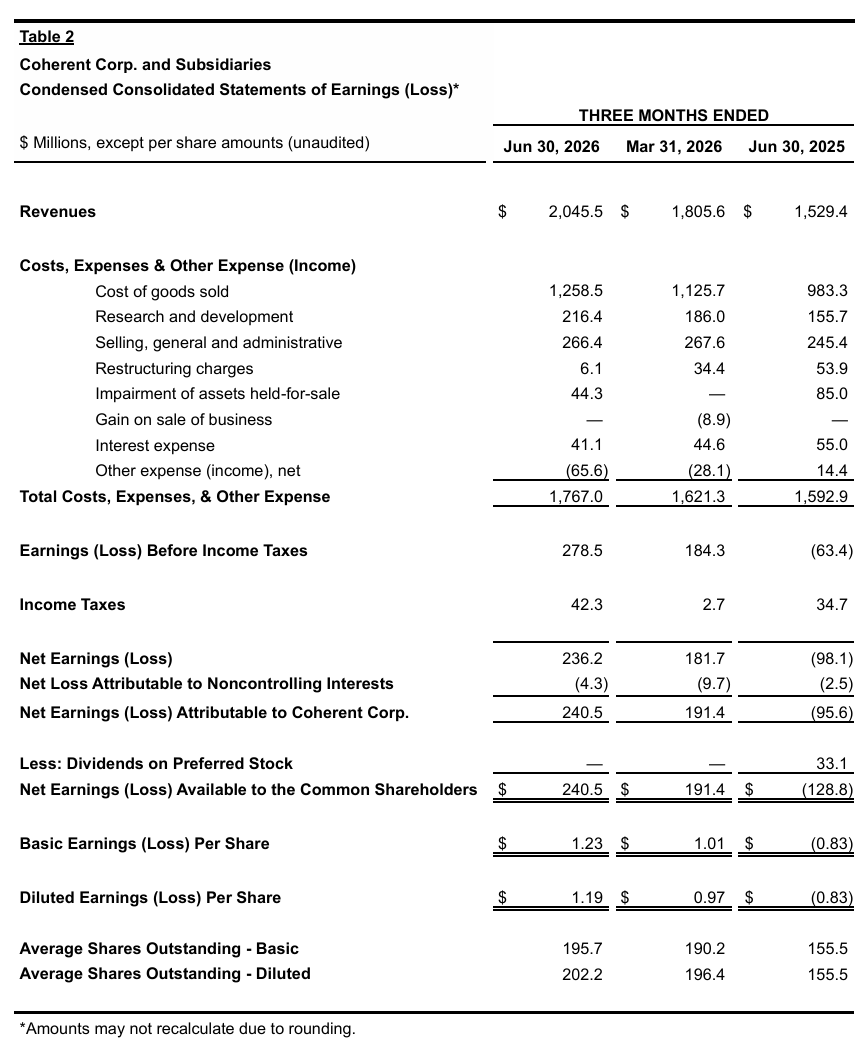
이번 실적은 매우 우수한 수준을 기록했다. 주요 지표는 다음과 같다.
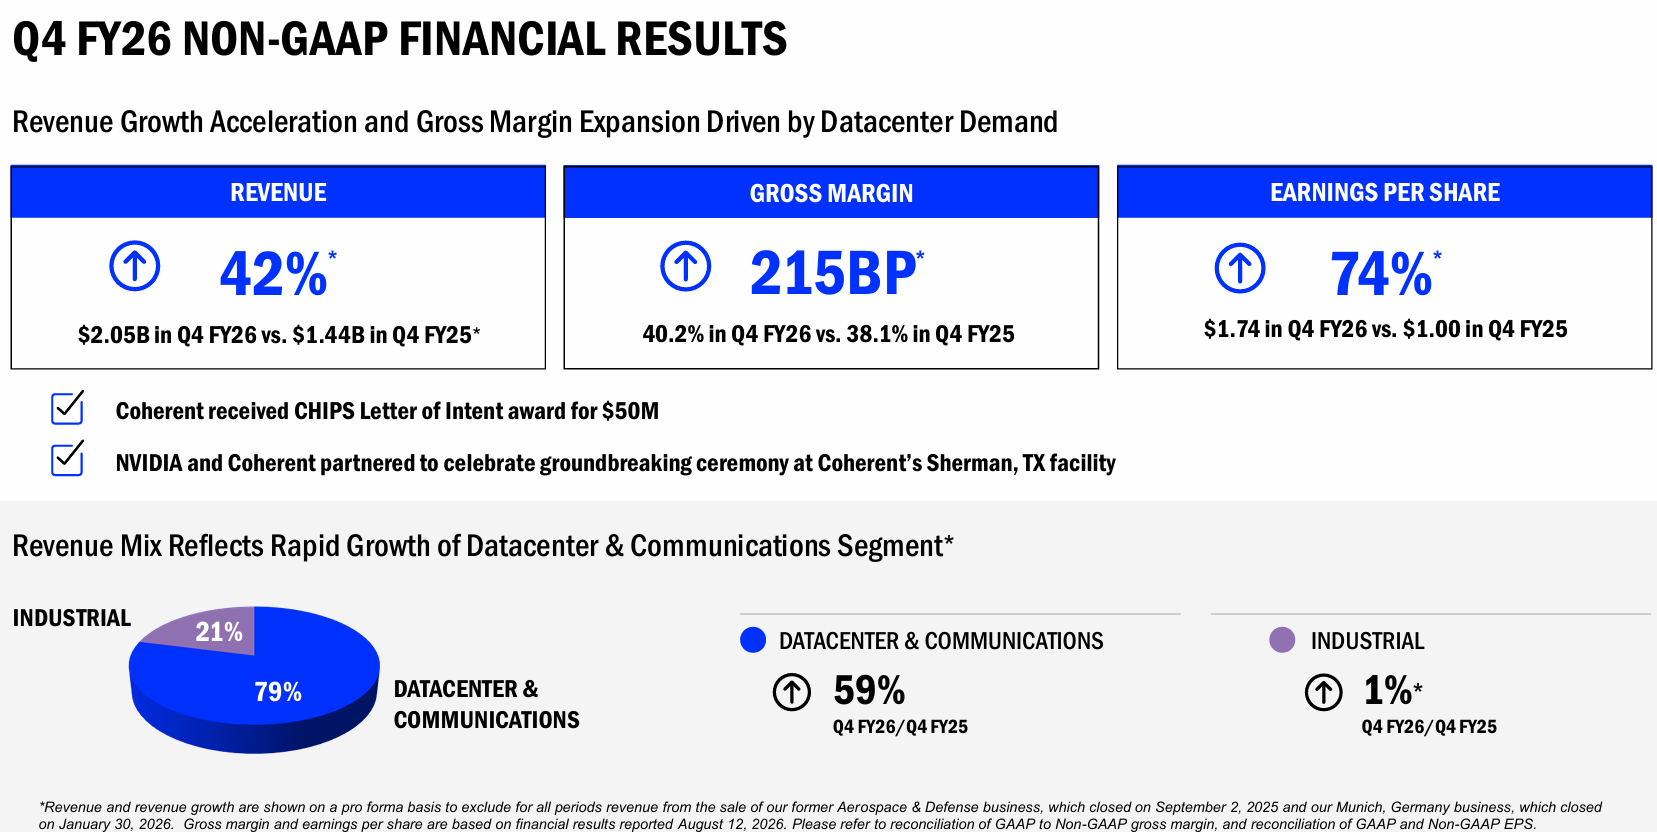
- 매출 및 수익성: 매출은 약 20억 달러를 기록하며 전년 대비 42% 증가했고, 매출총이익률(Gross Margin)은 40.2%를 나타냈다. 주당순이익(EPS) 또한 75% 상승하며 가파른 성장세를 증명했다.
- 부문별 성과: 데이터 센터 및 커뮤니케이션 부문이 59% 급증하며 전체 실적 성장을 주도했다. 비록 산업 부문은 1% 성장에 그쳤으나, 데이터 센터 및 커뮤니케이션 부문의 폭발적인 성장이 전체 매출 확대를 이끌어냈다. 이는 AI 인프라 랠리가 여전히 견조하게 지속되고 있음을 보여주는 명확한 근거다.
실적의 전반적인 수치가 매우 탄탄하여 추가적인 설명이 필요 없을 정도의 호실적이라 판단된다.
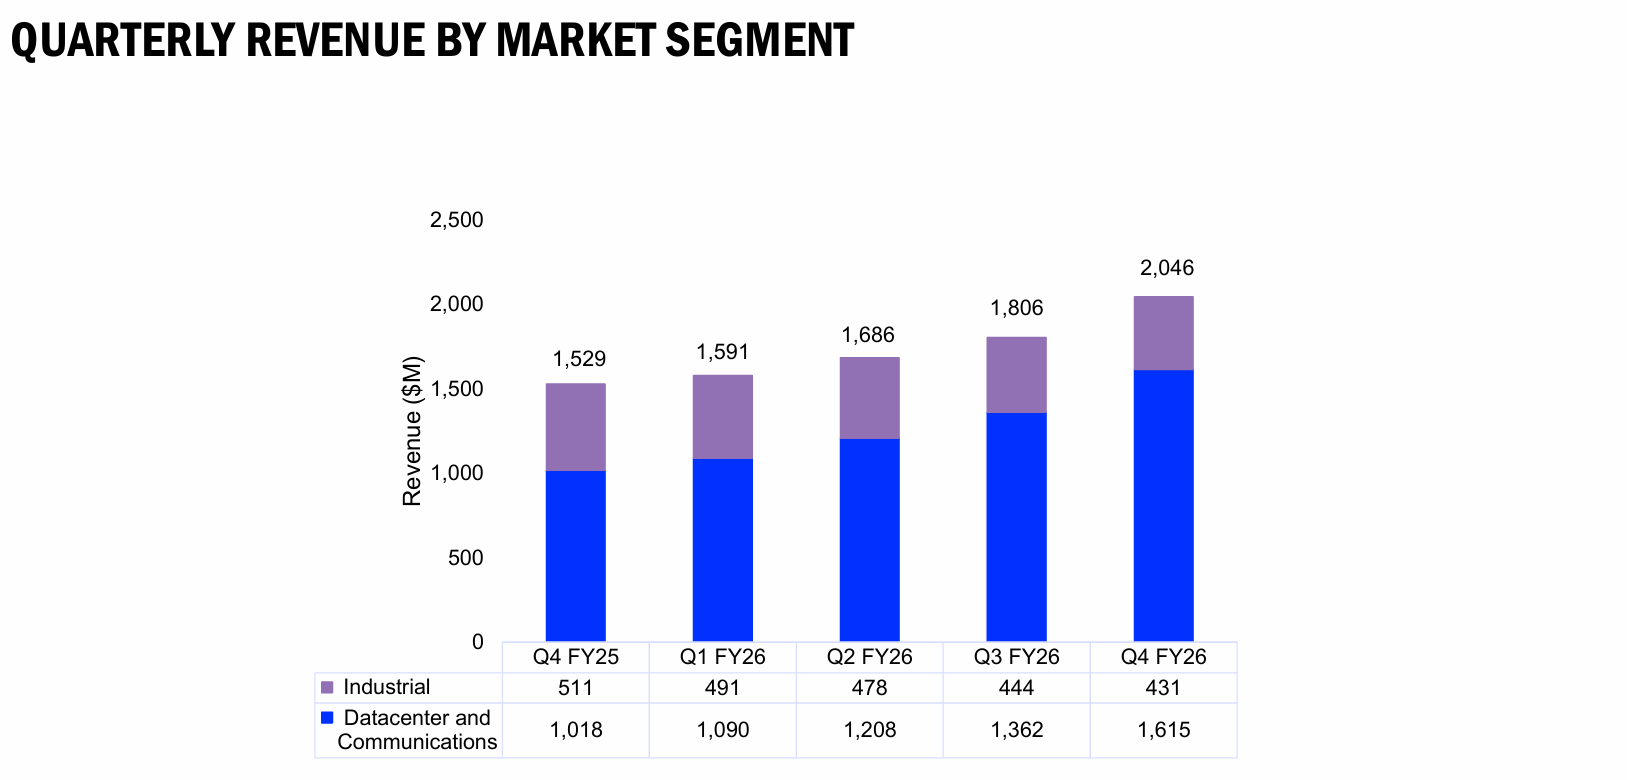
특히 연구개발비 등 전반적인 운영비가 늘었음에도 이 정도로 매출을 끌어올린 건 대단하다.
전년도 동기 대비 실적을 직접 비교해보면 대부분의 지표가 엄청나게 개선되었다.
3. 주가 변화 및 밸류에이션
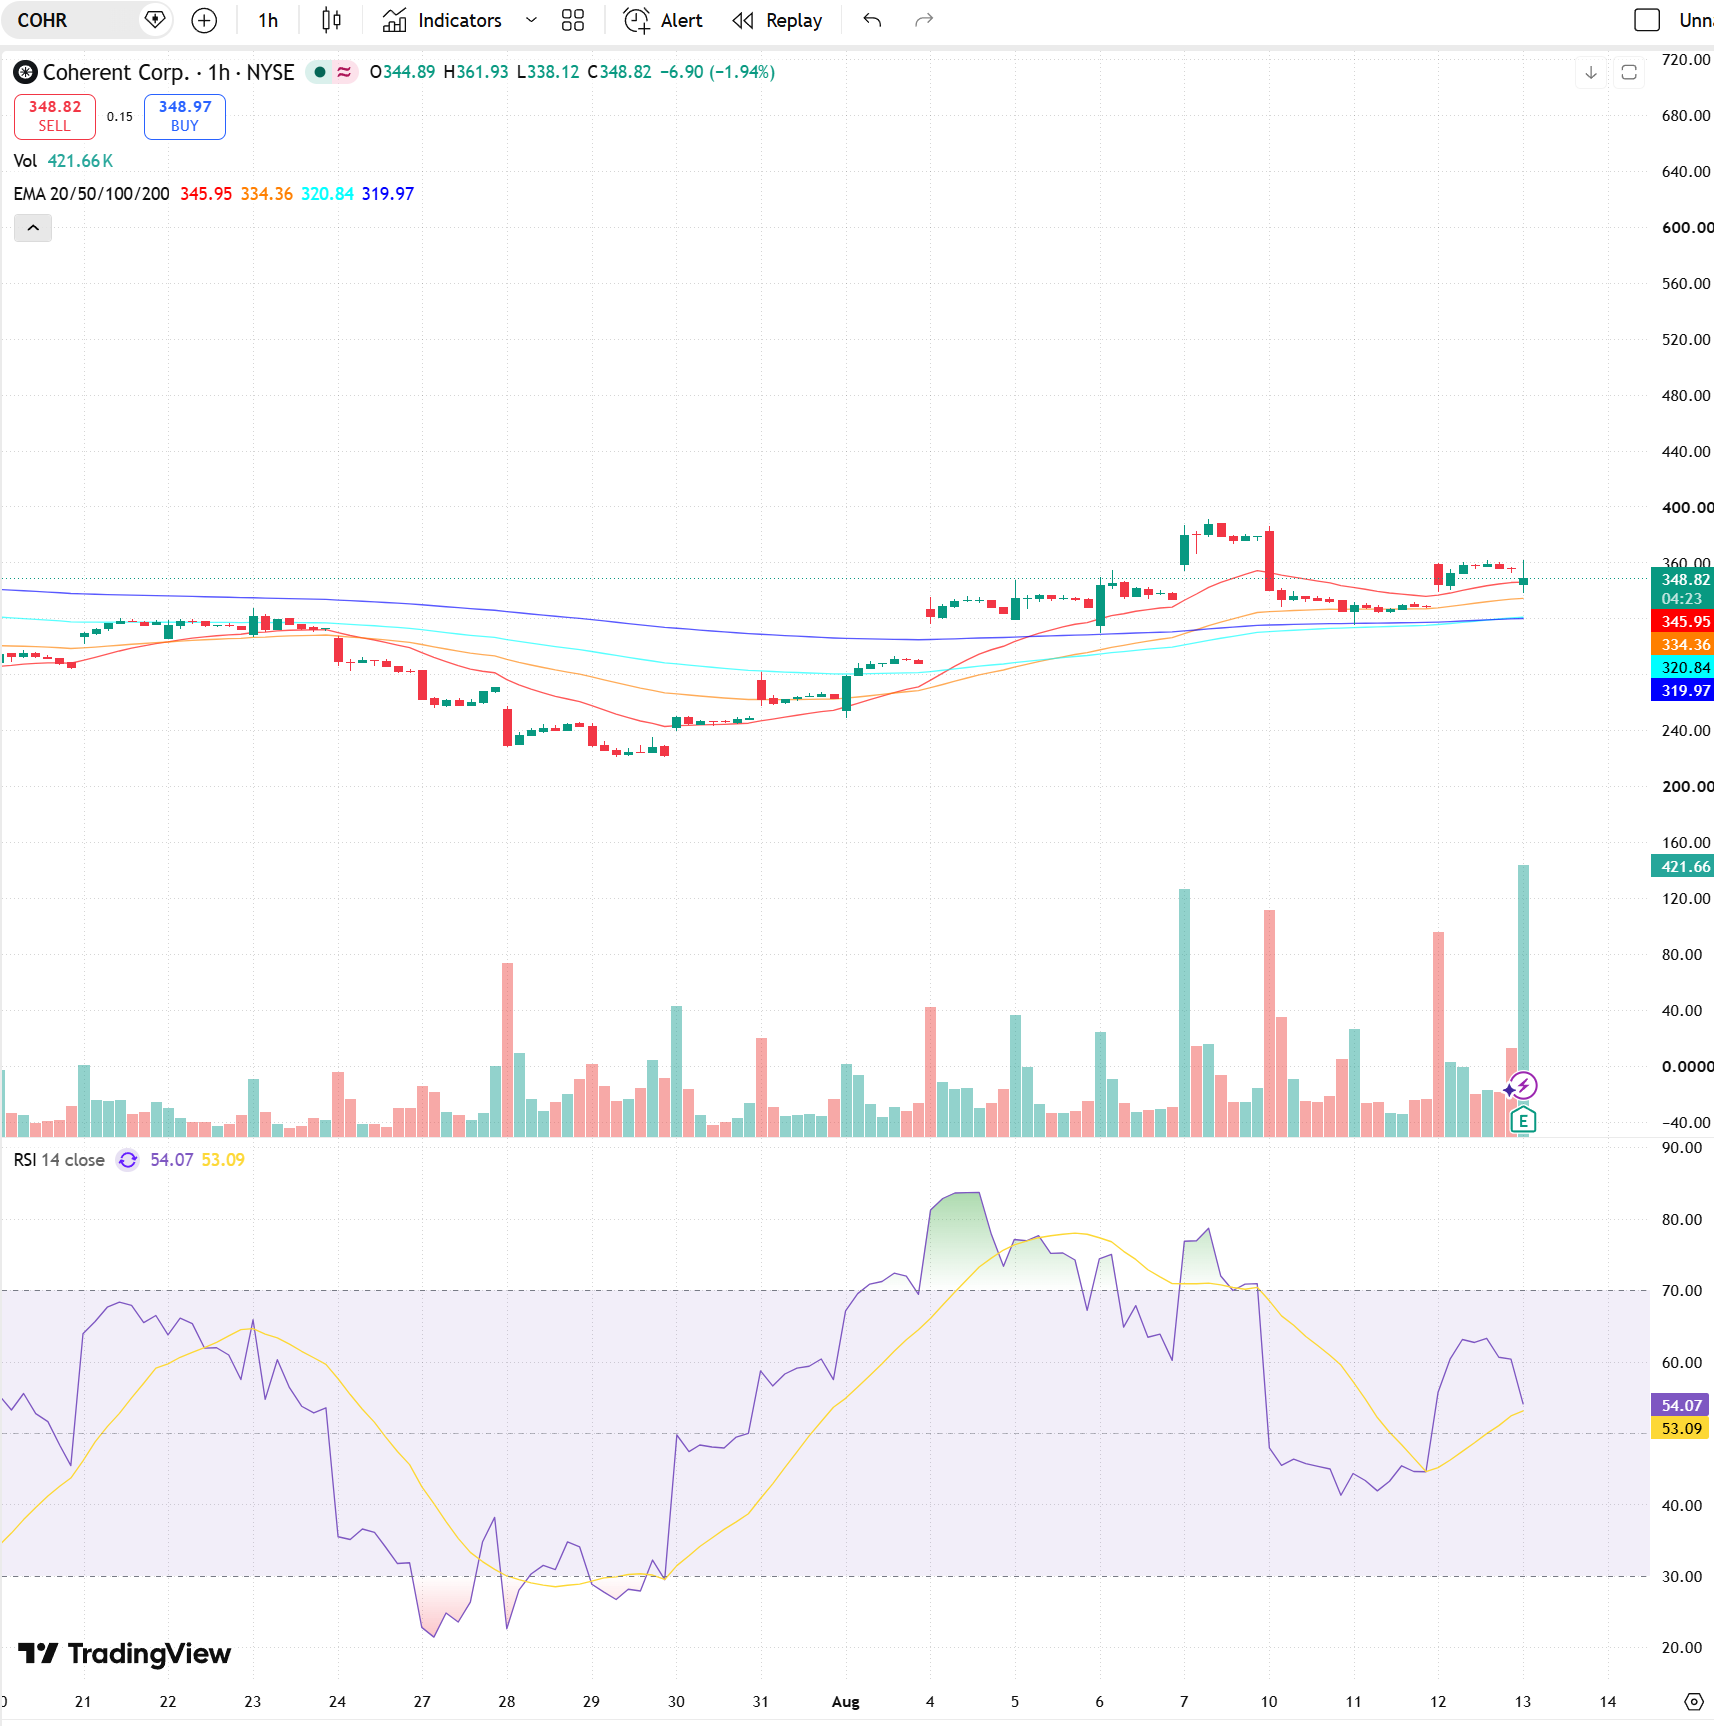
이처럼 뛰어난 실적에도 불구하고 주가는 실적 발표 직후 큰 폭의 상승세를 보이지 않았다. 그 주된 원인은 높은 밸류에이션 부담에 기인한다.
- PER 현황: 후행(TTM) 기준 PER은 약 140~160배 수준이며, 선행(Forward) 기준 PER은 40~50배 안팎으로 형성되어 있다.
- 시장 반응: 주가의 향방은 조금 더 지켜봐야 하겠으나, 시장의 높은 기대치에 완전히 부합하지 못하면서 단기적인 폭발적 상승으로 이어지지 못한 것으로 분석된다.
4. 투자 전략 및 결론
본 종목에 대해 신규 투자는 진행하지 않는다.
기업의 본질적 가치나 실적이 부족해서가 아니라, 현재 확정된 포트폴리오 내에서 꾸준히 자산을 운용하는 것을 원칙으로 삼고 있기 때문이다.
이미 구축된 포지션이 존재하는 상황에서 추가적인 종목 편입은 오히려 포트폴리오의 집중도를 떨어뜨리고 분산만 가중시킬 것으로 판단한다.
따라서 본 종목은 관망하며 기존 포트폴리오의 투자 원칙을 고수한다.
'투자' 카테고리의 다른 글
| 어플라이드 머티리얼즈(AMAT) 실적 발표 분석 (0) | 2026.08.14 |
|---|---|
| 애플, 휴스턴에 첨단제조센터(AMC) 개소 (5) | 2026.08.14 |
| 네비우스(Nebius), 엔비디아 기반 인프라 확충, 고객사 확대, 그리고 에이전틱(Agentic) 및 기업용 AI를 위한 클라우드 역량 강화를 (0) | 2026.08.13 |
| 모빅스 랩스, 국가 안보 플랫폼 확장을 위한 최종 희토류 계약 체결 및 오늘 오후 4시 15분(동부 표준시 기준) 투자자 컨퍼런스 개최 (0) | 2026.08.13 |
| 뉴웰 브랜드(Newell Brands), 보통주 배당금 발표 (0) | 2026.08.13 |


