AI 데이터센터, 국방, 통신 분야에서 점진적인 수요 증가세를 보이고 있는 실리콘 포토닉스 관련 기업, 라이트웨이브 로직(Lightwave Logic, NASDAQ: LWLG)의 2분기 실적 발표가 있었다. 평소 흥미롭게 지켜보던 기업인 만큼 이번 실적과 회사의 현주소를 점검해 보았다.
1. 라이트웨이브 로직은 어떤 기업인가?
기존 광통신 부품들은 대다수 희토류를 기반으로 제조되며, 이는 최근 미·중 무역 분쟁 등 지정학적 리스크에 쉽게 노출되는 단점이 있다.
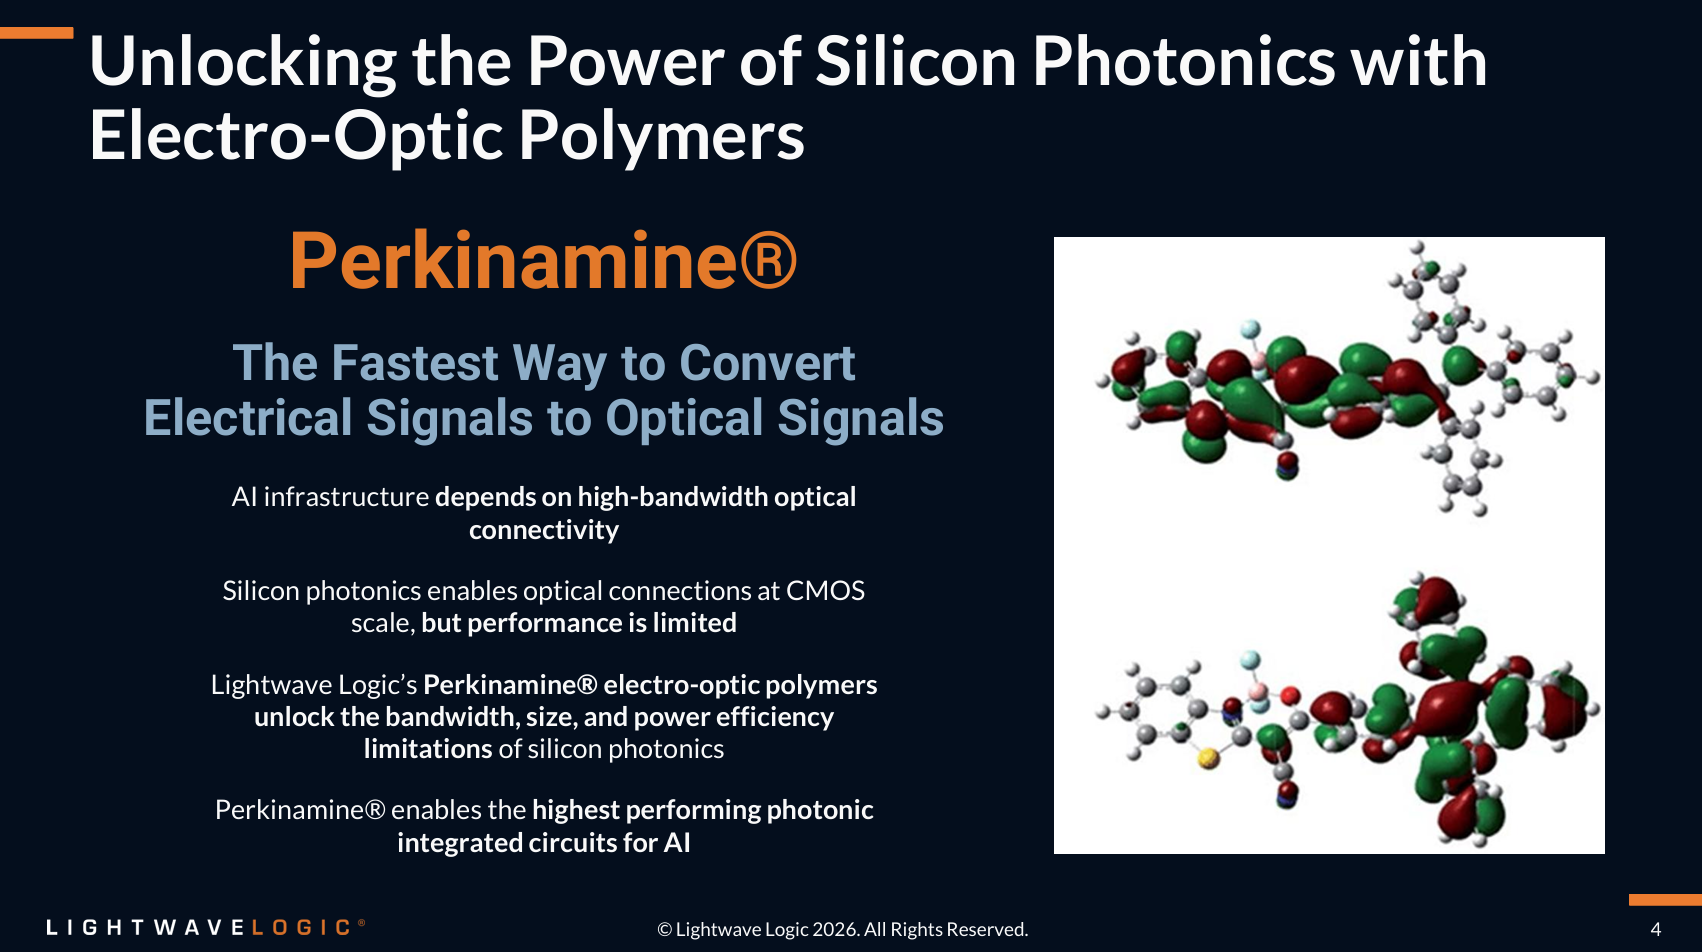
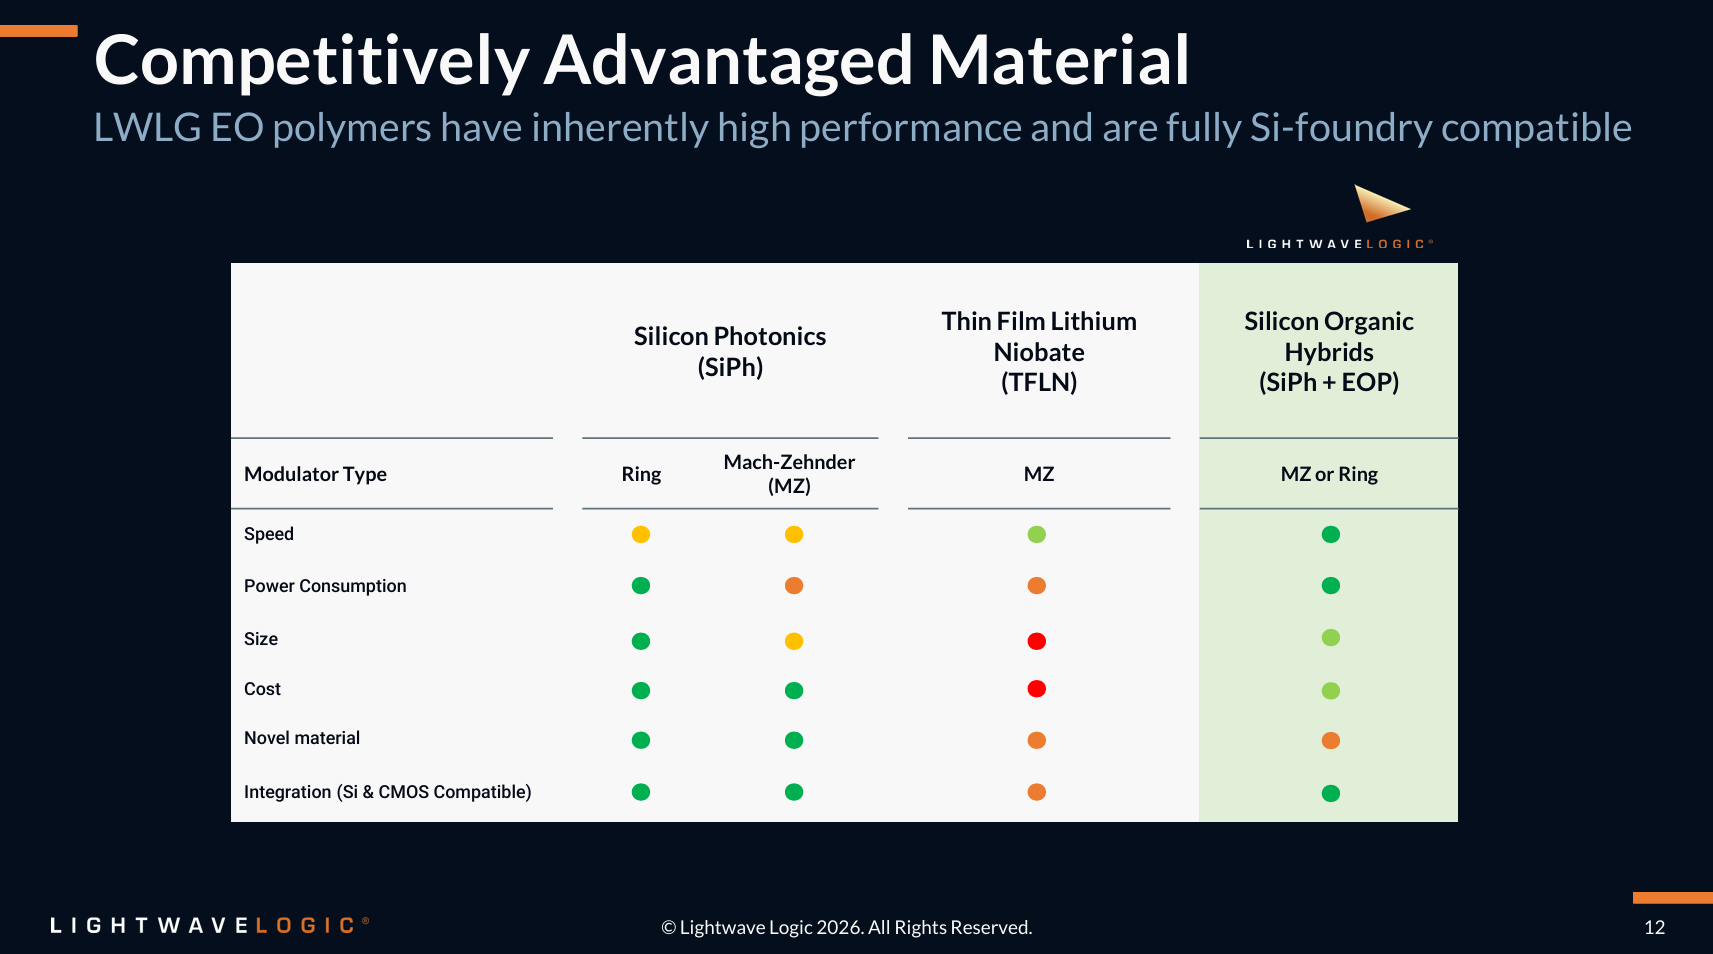
반면 라이트웨이브 로직은 폴리머(유기 고분자) 소재를 활용하여 희토류 없이도 기존 부품의 역할을 완벽히 대체할 수 있는 혁신적인 기술을 사업 아이템으로 내세우고 있다. 이들이 개발 중인 '실리콘 유기 하이브리드(Silicon-Organic Hybrid)' 소재는 기존 제품군과 비교해 기술적 우수성이 매우 돋보이며, 광통신 시장의 오랜 패러다임을 바꿀 대안으로 꼽힌다.
2. 2분기 실적 분석: 여전히 과도기인 단계
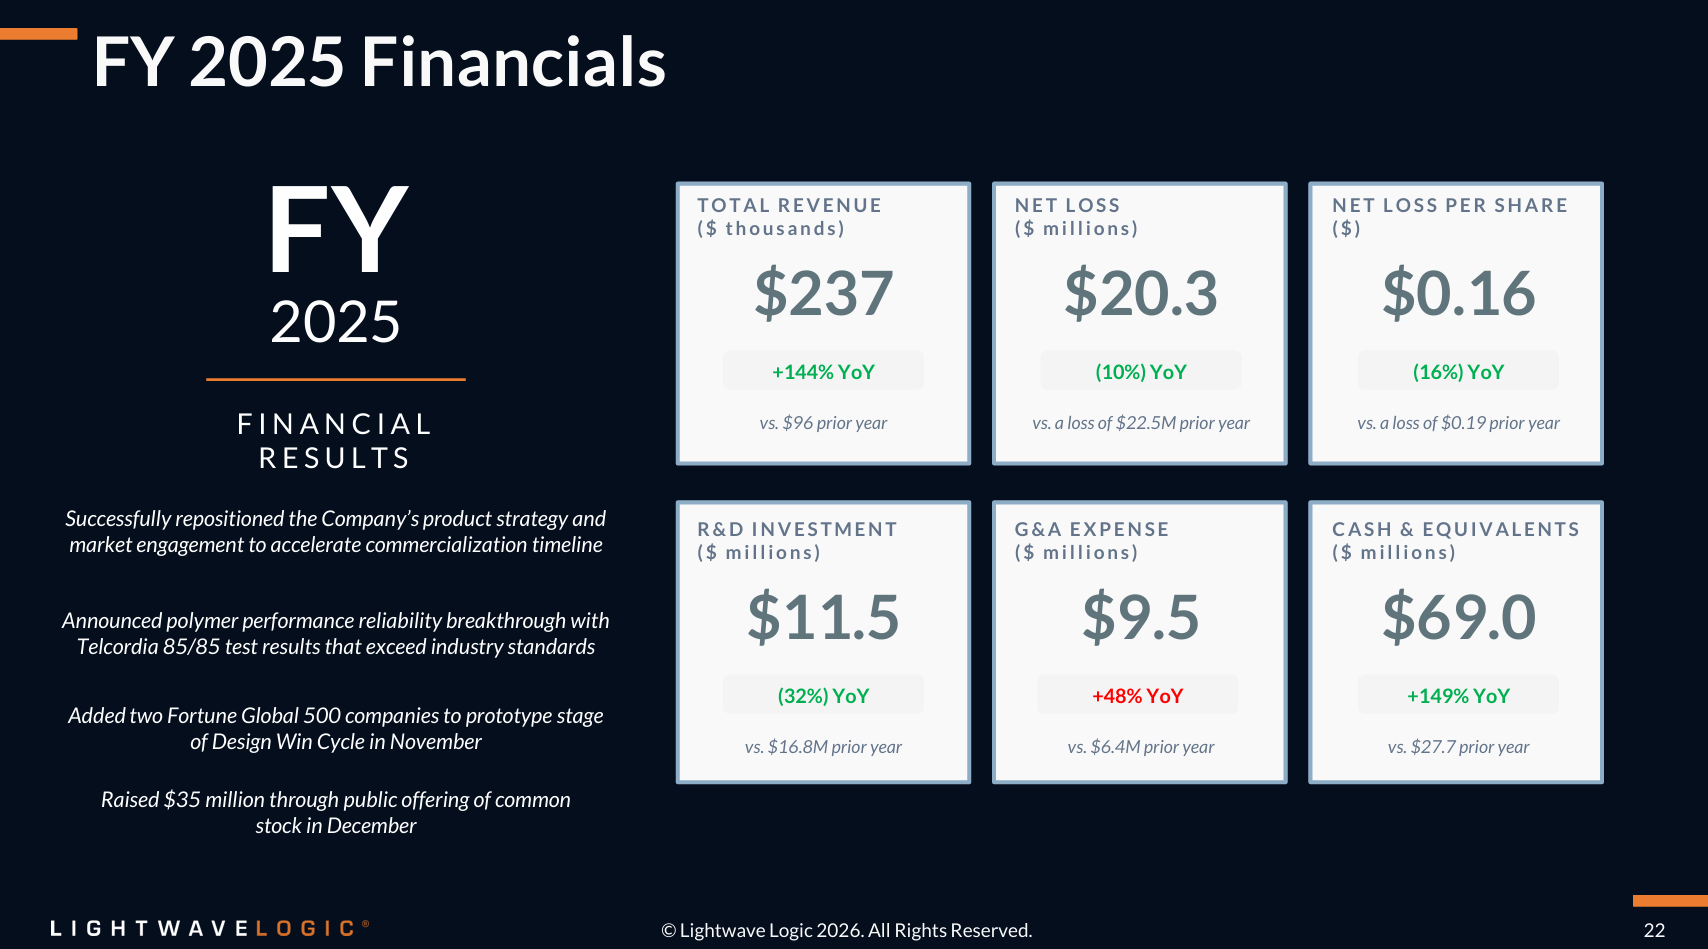
이번에 발표된 2분기 실적의 주요 지표는 다음과 같다.
- 매출액: 약 3만 3천 달러
- 순손실: 약 660만 달러
전년 동기 대비 매출과 순손실 모두 소폭 증가했으나, 현재 단계에서 실적 수치나 EPS(주당순이익)를 따지는 것은 큰 의미가 없다.
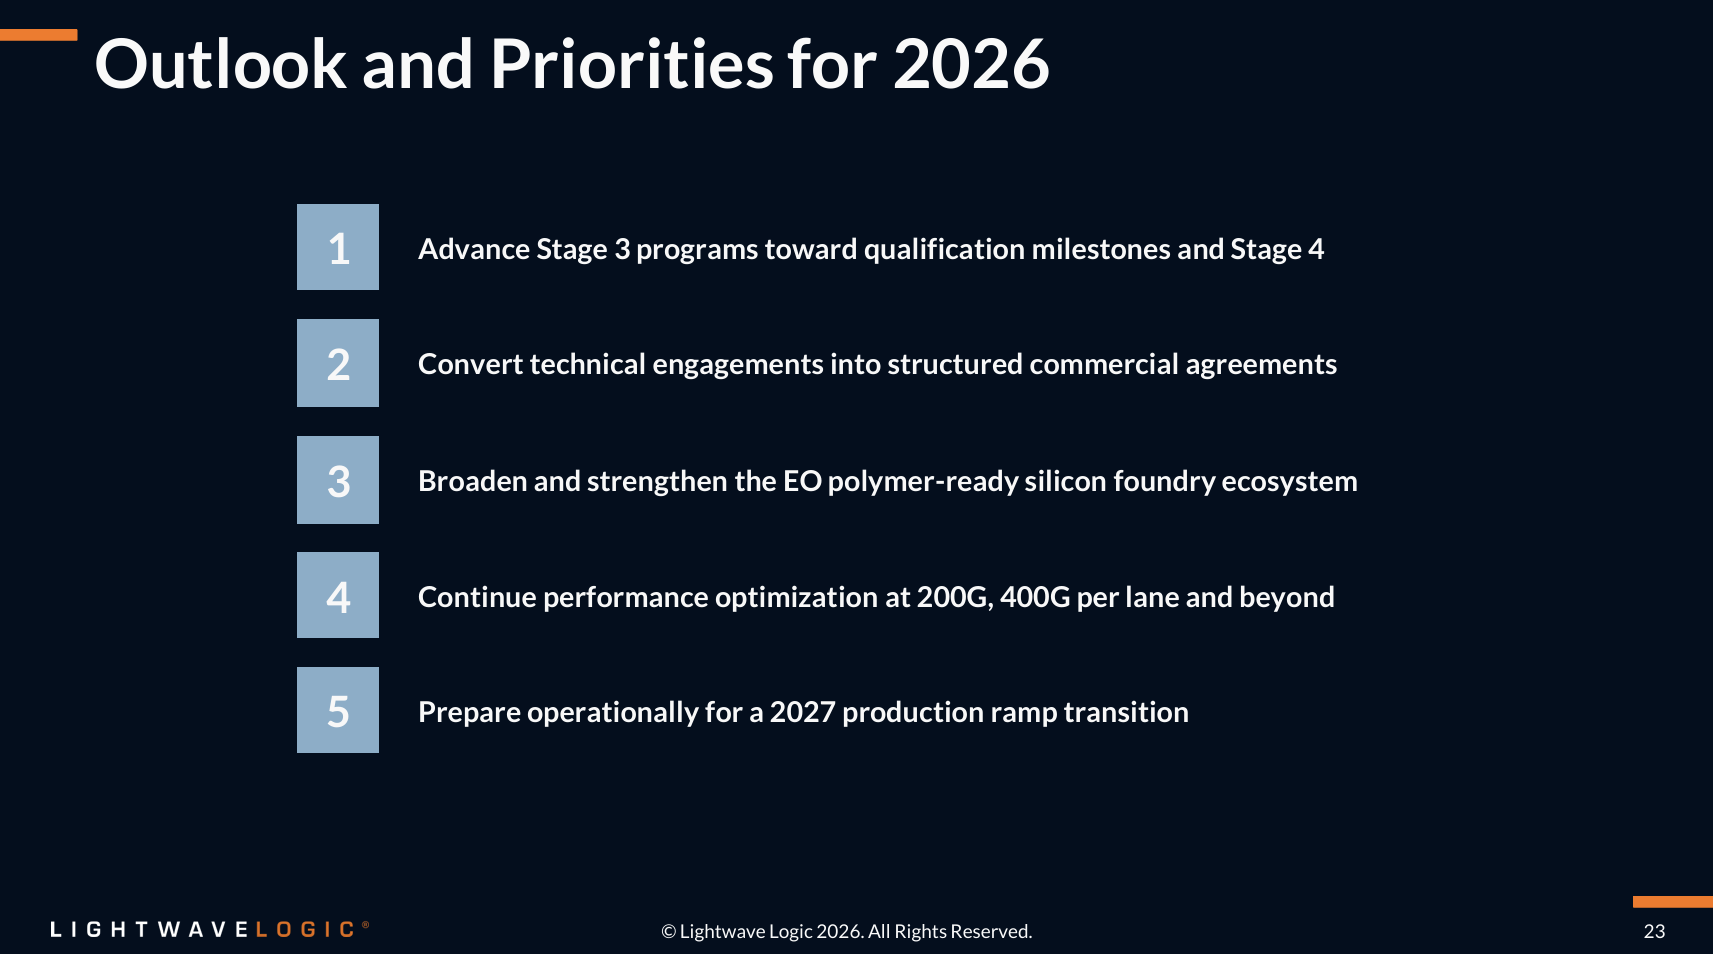
현재 이들은 실리콘 유기 하이브리드 제품의 2027년 양산 목표를 향해 나아가는 과정에 있으며, 이 시기에는 매출 창출보다 품질 테스트가 핵심이다. 특히 AI 데이터센터와 같은 고온의 가혹한 환경 속에서도 해당 소재의 특성이 안정적으로 유지되어야 하므로, 현재는 다각적인 환경 테스트 진행에 온 역량을 집중하고 있는 것으로 파악된다.
3. 투자 시 유의할 점과 한계
이 기업의 비전이 혁신적이고 경영진의 이력이 매우 화려하다고 해서, 이것이 곧바로 허무맹랑한 '단기 테마주'라는 뜻은 절대 아닙니다. 탄탄한 기술적 잠재력을 지니고 있으며 긴 호흡으로 바라봐야 하는 기술 성장주에 가깝다.
다만 명확한 투자 주의점이 존재한다.
- 수율과 양산의 미해결: 핵심 아이템들이 꾸준히 개발되고 있으나, 상업적 대량 생산을 위한 수율과 양산 체제는 아직 완전히 해결되지 않았다.
- 단기 기대감의 위험성: 단기간 내 가시적인 성과가 나올 것으로 기대하고 접근한다면 낭패를 보기 쉽습니다. 미래의 거대한 업사이드를 보고 투자하더라도, 인내심이 동반되지 않으면 버티기 어려운 구조다.
4. 최종 결론: 나의 투자 포지션은?
결론부터 말하면, 나는 현재 이 기업에 투자하지 않는다.
철저히 솔리드 파워(SLDP)를 바라보는 관점과 일맥상통합니다. 미래에 회사가 수율과 양산 문제를 훌륭히 해결해 낼 것이라 기대하지만, 현재는 가시적인 매출이 너무나 미약하여 주가를 든든하게 방어해 줄 안전마진이 부족하기 때문이다.
실질적인 실적과 양산 데이터가 증명되기 전까지는 관망하며 호흡을 길게 가져갈 계획이다.
'투자' 카테고리의 다른 글
| 밥콕 앤 윌콕스, 데이터센터 전력 발전을 위한 지멘스 에너지와의 스팀 터빈 작업 착수 계약 체결 (0) | 2026.08.11 |
|---|---|
| 어플라이드 머티리얼즈와 UC버클리의 동행: 반도체 산학협력의 진화 (0) | 2026.08.11 |
| 글로벌 파운드리(GFS) 대주주 무바달라 지분 변동에 대한 해석: 엑싯(Exit)인가, 유동성 확보인가? (0) | 2026.08.11 |
| 글로벌파운드리(GFS), 레드판다(Redpanda)와 손잡고 디지털 제조 혁신 가속화 (0) | 2026.08.11 |
| 크리스피 크림의 전략적 가을 시즌 마케팅: 시즌 선점과 고객 충성도 극대화 (0) | 2026.08.11 |


