이번에 솔리드파워(Solid Power, NASDAQ: SLDP)가 2분기 실적발표를 냈다.
1. 개요 및 투자 철학
피터 린치의 투자 철학에 깊이 뿌리를 두고 있는 필자의 관점에서 볼 때, 소형 성장주 투자에서는 철저한 펀더멘탈 검증을 수반해야 한다.
참고 링크1: https://blog.naver.com/magoonstudio/224344328565
참고 링크2: https://blog.naver.com/magoonstudio/224359578026
본 글에서는 최근 발표된 SLDP의 2분기 실적을 바탕으로, 동사의 기술적 해자(Moat)와 재무적 실체를 객관적으로 평가하고 최종적인 투자 판단을 내리고자 한다.
2. 기업 개요: 전고체 배터리의 패러다임과 한계
솔리드파워, 티커 SLDP는 차세대 '꿈의 배터리'로 불리는 전고체 배터리(ASSB, All-Solid-State Battery)를 핵심 아이템으로 개발하는 기업이다.
- 기술적 차별성: 현재 주력인 리튬 이온 배터리나 암프리우스 테크놀로지스(AMPX)의 실리콘 음극재 배터리가 성능 면에서 우수함에도 화재 및 폭발 위험성을 내포하고 있는 반면, 전고체 배터리는 화재 위험을 원천 차단하면서도 높은 에너지 밀도를 제공할 수 있는 게임 체인저다.
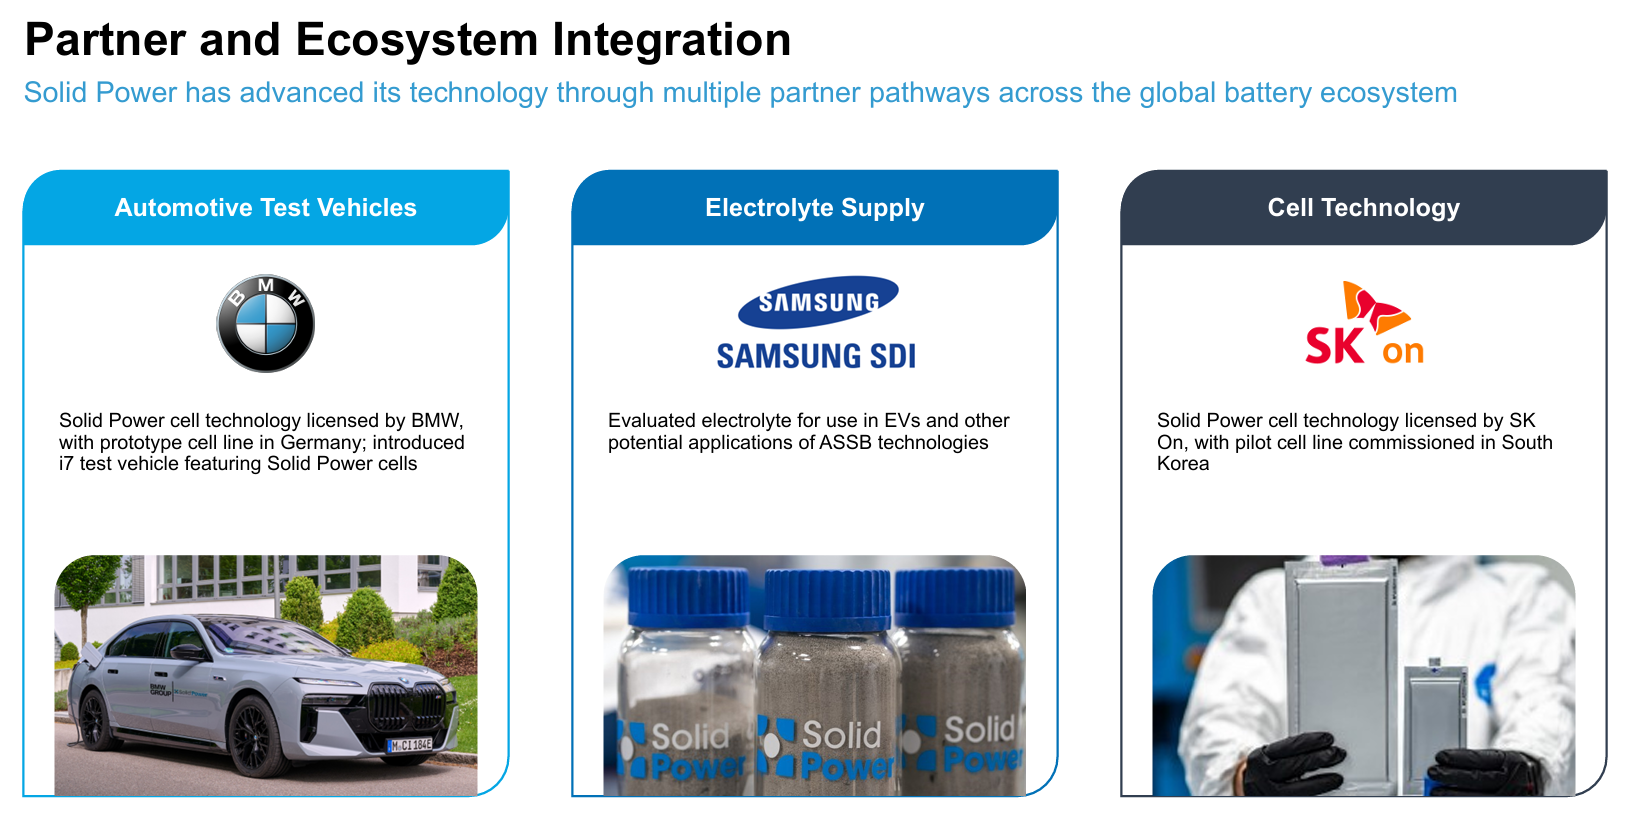
- 전략적 파트너십: 삼성SDI, SK온, 그리고 글로벌 완성차 업체인 BMW 등 유수의 대기업들과 전략적 파트너십을 체결하고 파일럿 라인 검증을 진행 중이다. 단순한 '테마주'가 아니라 기술적 실체가 존재함을 방증한다.
3. 2026년 2분기 실적 리뷰 및 재무 구조 분석
재무 안정성 vs 자생력 부족
- 대차대조표 측면: 부채가 없고 풍부한 현금을 보유하고 있어, 단기적인 파산이나 상장폐지 리스크는 매우 낮다. 이는 장기 투자를 고려할 수 있는 최소한의 안전장치 역할을 한다.
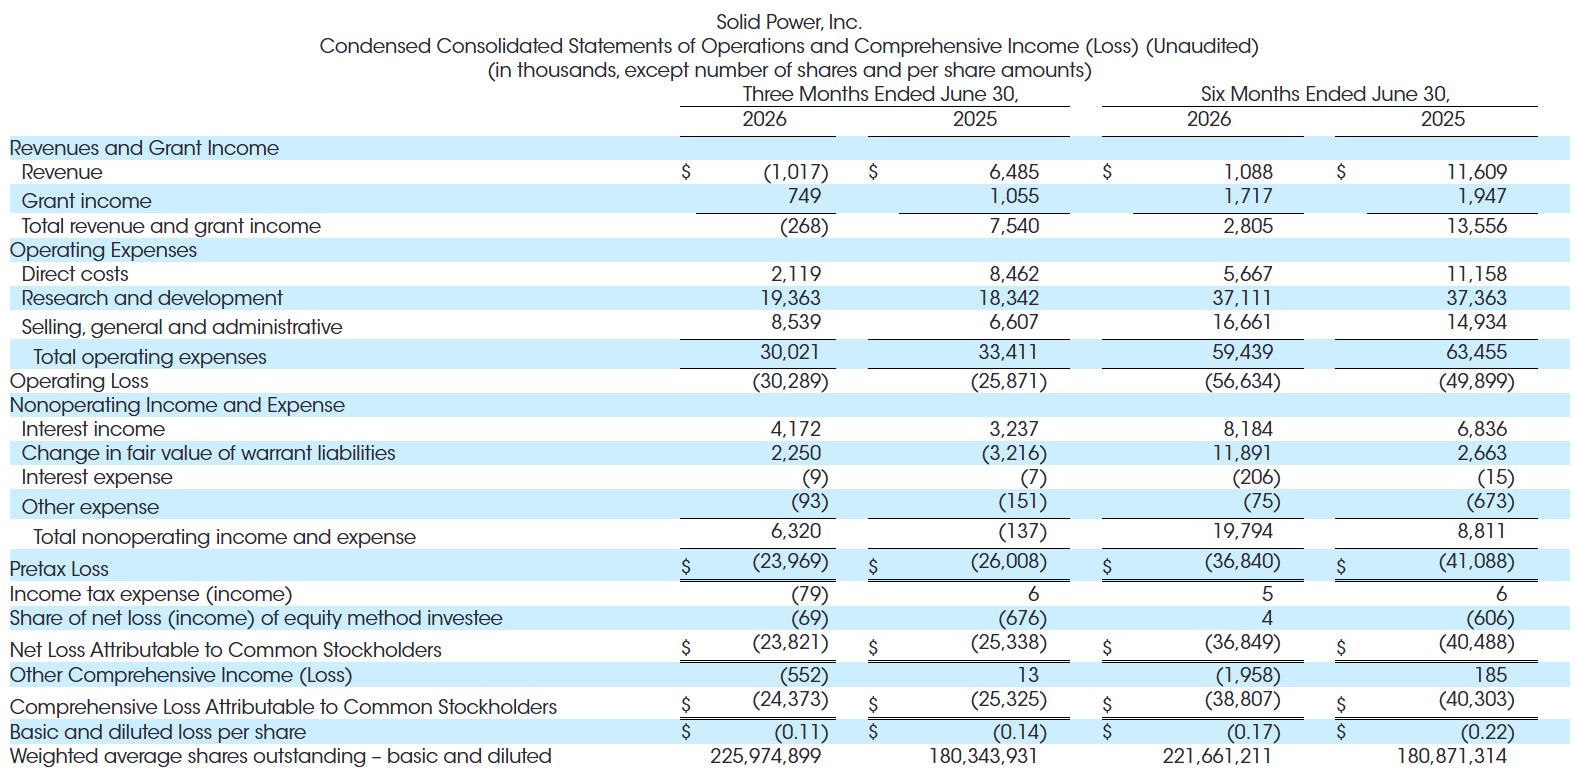
- 손익계산서 및 매출 변동성: 이번 2분기 실적에서 가장 치명적인 부분은 매출의 마이너스 전환이다. 특정 마일스톤 지급 가정 변경에 따른 기존 인식 매출의 환입 처리가 회계적 원인이긴 하나, 이를 감안하더라도 본업을 통한 자생적 매출 창출 구조가 부재하다는 점은 명백하다.
- 수익성 지표: 영업손실(Operating Loss)은 전년 동기 대비 증가하여 운영 효율성에 대한 의문을 남긴다. 주당순이익(EPS)은 -0.11달러로 전년 동기(-0.14달러) 대비 수치상 개선되었으나, 핵심 동력인 매출과 EBITDA의 증가에 기인한 것이 아니므로 긍정적으로만 해석하기 어렵다.
4. 핵심 리스크 요인: 수율 및 양산의 벽
황화물계 전고체 배터리를 구현하는 원천 기술력은 대단하지만, 다음과 같은 구조적 난관이 상존한다.
- 상용화 시점의 불확실성: 전극재와의 접촉 문제 등 전고체 배터리 고질적인 난제를 완전히 해결하고 상용 수율을 확립하기까지는 상당한 시일이 소요될 것으로 보인다.
- 동종업계(AMPX)와의 비교: 앞서 언급한 암프리우스 테크놀로지스(AMPX) 역시 양산 및 수율 이슈가 존재하지만, 미군 납품 레퍼런스를 확보하며 매출 실적과 펀더멘탈 개선세가 가시화되고 있는 반면, 솔리드파워는 상용화 가시성이 상대적으로 더 지연되고 있다.
5. 결론 및 최종 투자 의견
결론: 투자를 집행하지 않는다.
소형주 투자에 있어 필자가 가장 중요하게 여기는 안전마진은 바로 실적 가시성이다. 솔리드파워는 풍부한 현금성 자산과 삼성SDI·SK온·BMW와의 협력이라는 강력한 모멘텀을 보유하고 있으나,
- 상용화 시점의 불확실성: 전극재와의 접촉 문제 등 전고체 배터리 고질적인 난제를 완전히 해결하고 상용 수율을 확립하기까지는 상당한 시일이 소요될 것으로 보인다.
- 동종업계(AMPX)와의 비교: 앞서 언급한 암프리우스 테크놀로지스(AMPX) 역시 양산 및 수율 이슈가 존재하지만, 미군 납품 레퍼런스를 확보하며 매출 실적과 펀더멘탈 개선세가 가시화되고 있는 반면, 솔리드파워는 상용화 가시성이 상대적으로 더 지연되고 있다.
이 두 가지 요인으로 인해 현시점에서는 투자 매력도가 떨어진다.
물론 향후 이 기술적 문턱을 완벽히 돌파하는 순간 주가는 폭발적인 상승을 보이겠으나, 현재의 재무적 리스크를 감수하면서까지 진입하기에는 안전마진이 부족하다.
따라서 실적이 뒷받침되는 펀더멘탈이 확인되기 전까지는 관망 입장을 유지할 것이다.
'투자' 카테고리의 다른 글
| 글로벌파운드리(GFS), 레드판다(Redpanda)와 손잡고 디지털 제조 혁신 가속화 (0) | 2026.08.11 |
|---|---|
| 크리스피 크림의 전략적 가을 시즌 마케팅: 시즌 선점과 고객 충성도 극대화 (0) | 2026.08.11 |
| 밥콕 앤 윌콕스(BW) 2026년 Q2 실적 분석: 어닝 서프라이즈와 법적 리스크의 기로 (0) | 2026.08.11 |
| 글로벌 파운드리(GFS) 2026년 Q2 실적 분석: 펀더멘탈의 견조함과 밸류에이션 리스크 사이의 교차점 (0) | 2026.08.10 |
| 앰프리우스 테크놀로지(AMPX) 2026년 Q2 실적 분석: 전략적 피벗과 펀더멘탈의 명암 (0) | 2026.08.10 |


