반응형
암프리우스 테크놀로지스(Amprius Technologies, NYSE: AMPX)의 2026년 Q2 실적이 발표되었다.
1. 개요
차세대 배터리 시장에서 독보적인 기술력으로 주목받고 있는 AMPX의 2026년 2분기 실적이 발표되었다. 본 글에서는 동사의 실적 지표와 사업 전략 변화를 면밀히 분석하고, 향후 투자 관점에서 시사하는 바를 점검해 보고자 한다.
2. 기업 개요: 실리콘 나노와이어 기술과 방산 섹터의 접점
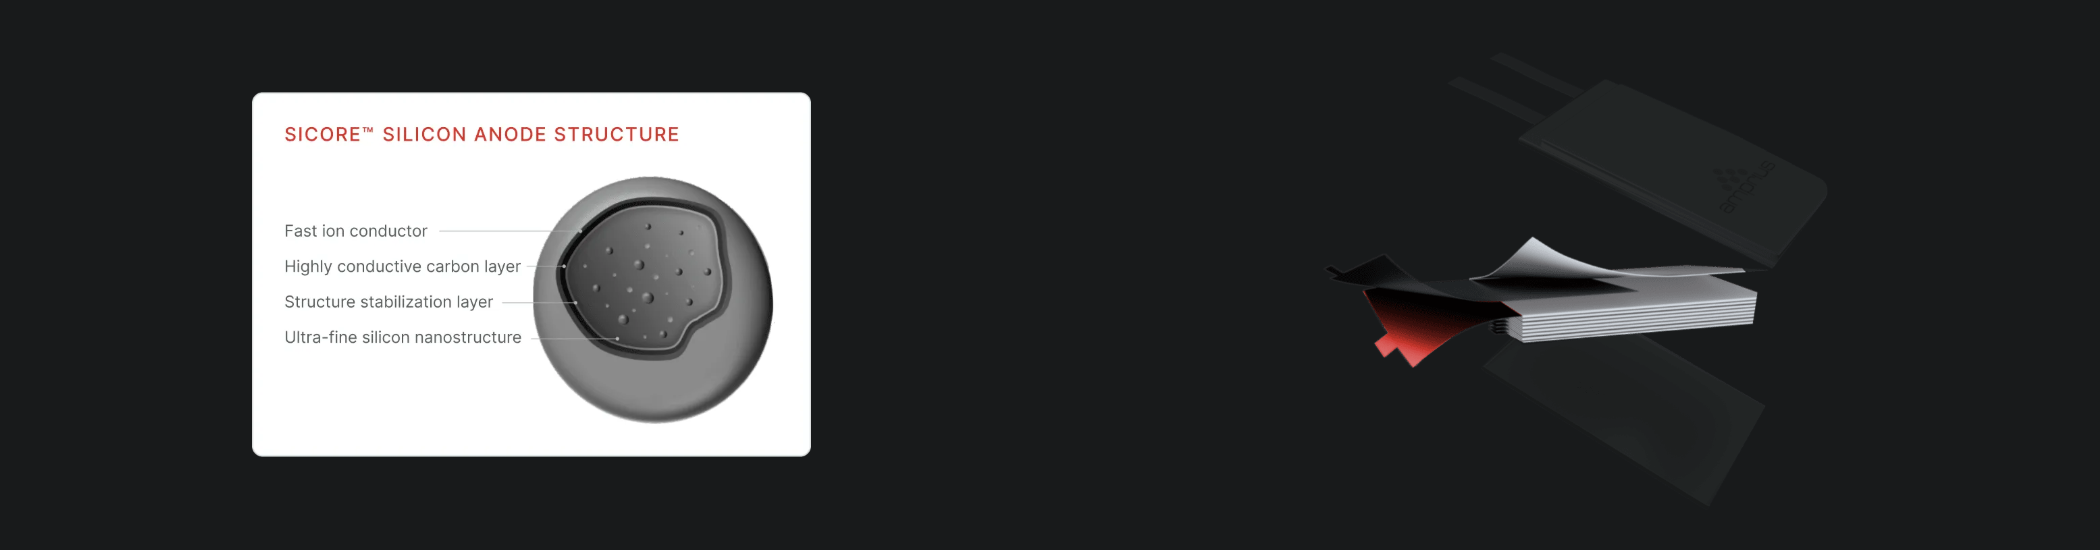
암프리우스는 실리콘 음극재 및 실리콘 나노와이어 음극재를 기반으로 한 고성능 리튬이온 배터리 개발 기업이다.
- 기술적 우위: 실리콘 나노와이어는 현재 상용화된 배터리 소재 중 가장 높은 수준의 에너지 밀도를 구현하여 차세대 유망 기술로 평가받는다.
- 방산 섹터로의 확장: 단순 테마주에 그치지 않고, 미군 납품 레퍼런스를 성공적으로 확보하며 전체 매출의 상당 부분을 방산 분야에서 창출하고 있다. 이에 따라 실질적인 방산주로서의 성격을 동시에 지니고 있으며, 최근 타임지(TIME)가 선정한 미국의 주요 그린테크 기업으로 등극하는 등 대외적인 기술 실체를 증명하고 있다.
3. 전략적 피벗: 자체 양산에서 위탁생산(OEM/Contract Manufacturing)으로의 전환
이번 실적을 온전히 이해하기 위해서는 동사의 경영 전략 변화에 대한 고찰이 선행되어야 한다.
- 기존 전략의 한계: 과거 콜로라도 등지에서 직접 배터리를 양산하겠다는 계획을 고수했으나, 공장 준공에 따른 막대한 감가상각비 발생 및 유상증자 이슈로 인해 시장의 우려를 샀다.
- 전략 수정의 효과: 이후 직접 양산 노선을 포기하고 미국 및 한국의 전문 위탁생산(Contract Manufacturer) 파트너들과 손을 잡는 구조로 피벗을 단행했다. 이로 인해 대규모 자본적 지출(Capex)을 방어하고 비용 절감과 주가 부양 효과를 동시에 달성했다. 다만, 이러한 외주 생산 체제는 향후 수율 및 품질 관리 측면에서 내재적 리스크로 작용할 여지가 남겨져 있다.
4. 2026년 2분기 실적 및 재무구조 분석
실적 가시성 및 수익성 개선
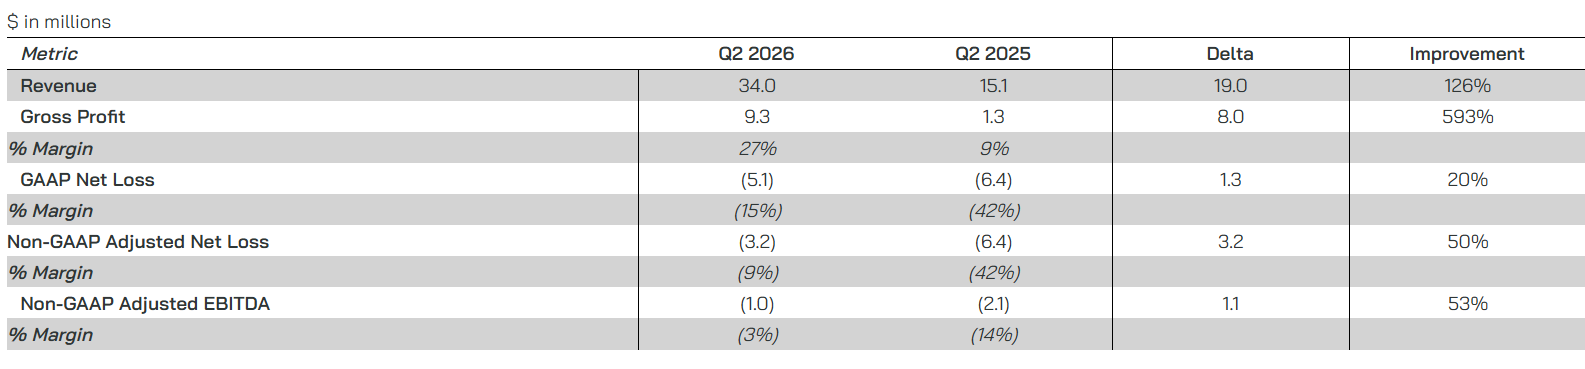
- 매출 및 총이익 급증: 2분기 매출액은 전년 동기 대비 2배 이상 증가한 3,400만 달러를 기록했으며, 매출총이익(Gross Profit)은 약 7배 급증하여 뚜렷한 펀더멘탈 개선세를 입증했다.
- 손익 지표: GAAP 기준 순손실 상태는 지속되고 있으나, 전년 동기 대비 손실 폭이 20% 이상 개선되었으며 EBITDA 역시 긍정적인 방향으로 가시적인 회복세를 보이고 있다. 주당순이익(EPS)의 음수 폭 또한 축소되었다.
- 효율성 및 재무 안정성: R&D 및 판관비 지출이 확대되었음에도 불구하고 영업 효율성이 대폭 향상되었다. 상반기 누적 기준 주식보상비용 등을 제외하면 실질적인 현금성 자산은 오히려 증가세를 보였으며, 운영 순현금 유출 증가에도 불구하고 전체 자산이 늘어나 단기 유동성 리스크는 현저히 낮아진 상태이다. 시장은 이러한 변화를 선반영하여 주가 반등을 이끌어냈다.
5. 결론 및 최종 투자 의견
결론: 관망을 유지하며 현시점에서는 투자를 집행하지 않는다.
암프리우스의 극적인 펀더멘탈 개선과 방산 분야에서의 성과에도 불구하고, 투자 보류를 결정한 이유는 다음과 같다.
- 제품 포트폴리오의 편중: 수익 구조가 실리콘 및 실리콘 나노와이어 배터리 라인업에 지나치게 집중되어 있어, 향후 섹터 내 경쟁 심화 시 타격이 클 수 있다.
- 위탁생산에 따른 수율 및 공정 통제 리스크: 자체 공장을 보유하지 않고 파트너사에 생산을 위탁하는 구조 특성상, 공정 상의 피드백 지연이나 수율 안정화 과정에서 돌발 변수가 발생할 확률이 상존한다.
기술이 본궤도에 올라 엔비디아와 같은 독보적인 시장 지배력을 확보한다면 주가는 폭발적인 레벨업을 이뤄내겠지만, 현재 단계에서는 양산 통제력과 실적의 지속 가능성을 조금 더 지켜볼 필요가 있다. 확신이 드는 시점이 오기 전까지는 철저히 모니터링 관점을 유지할 것이다.
.
반응형
'투자' 카테고리의 다른 글
| 글로벌파운드리(GFS), 레드판다(Redpanda)와 손잡고 디지털 제조 혁신 가속화 (0) | 2026.08.11 |
|---|---|
| 크리스피 크림의 전략적 가을 시즌 마케팅: 시즌 선점과 고객 충성도 극대화 (0) | 2026.08.11 |
| 밥콕 앤 윌콕스(BW) 2026년 Q2 실적 분석: 어닝 서프라이즈와 법적 리스크의 기로 (0) | 2026.08.11 |
| 글로벌 파운드리(GFS) 2026년 Q2 실적 분석: 펀더멘탈의 견조함과 밸류에이션 리스크 사이의 교차점 (0) | 2026.08.10 |
| 솔리드 파워(SLDP) 2026 Q2 실적 분석: 기술적 잠재력과 상용화 리스크의 기로 (6) | 2026.08.10 |


